Qué se juega la clase trabajadora en su bolsillo y sus derechos como consumidores
La economía puede crecer y, aun así, muchas personas seguir teniendo dificultades para llegar a fin de mes. Basta con mirar alrededor: alquileres que se llevan buena parte del sueldo, una cesta de la compra cada vez más cara y facturas que dejan poco margen para cualquier imprevisto. Por eso, para saber cómo va realmente la economía, no basta con fijarse en las grandes cifras. También hay que preguntarse cuánto dinero queda en el bolsillo después de pagar lo imprescindible.
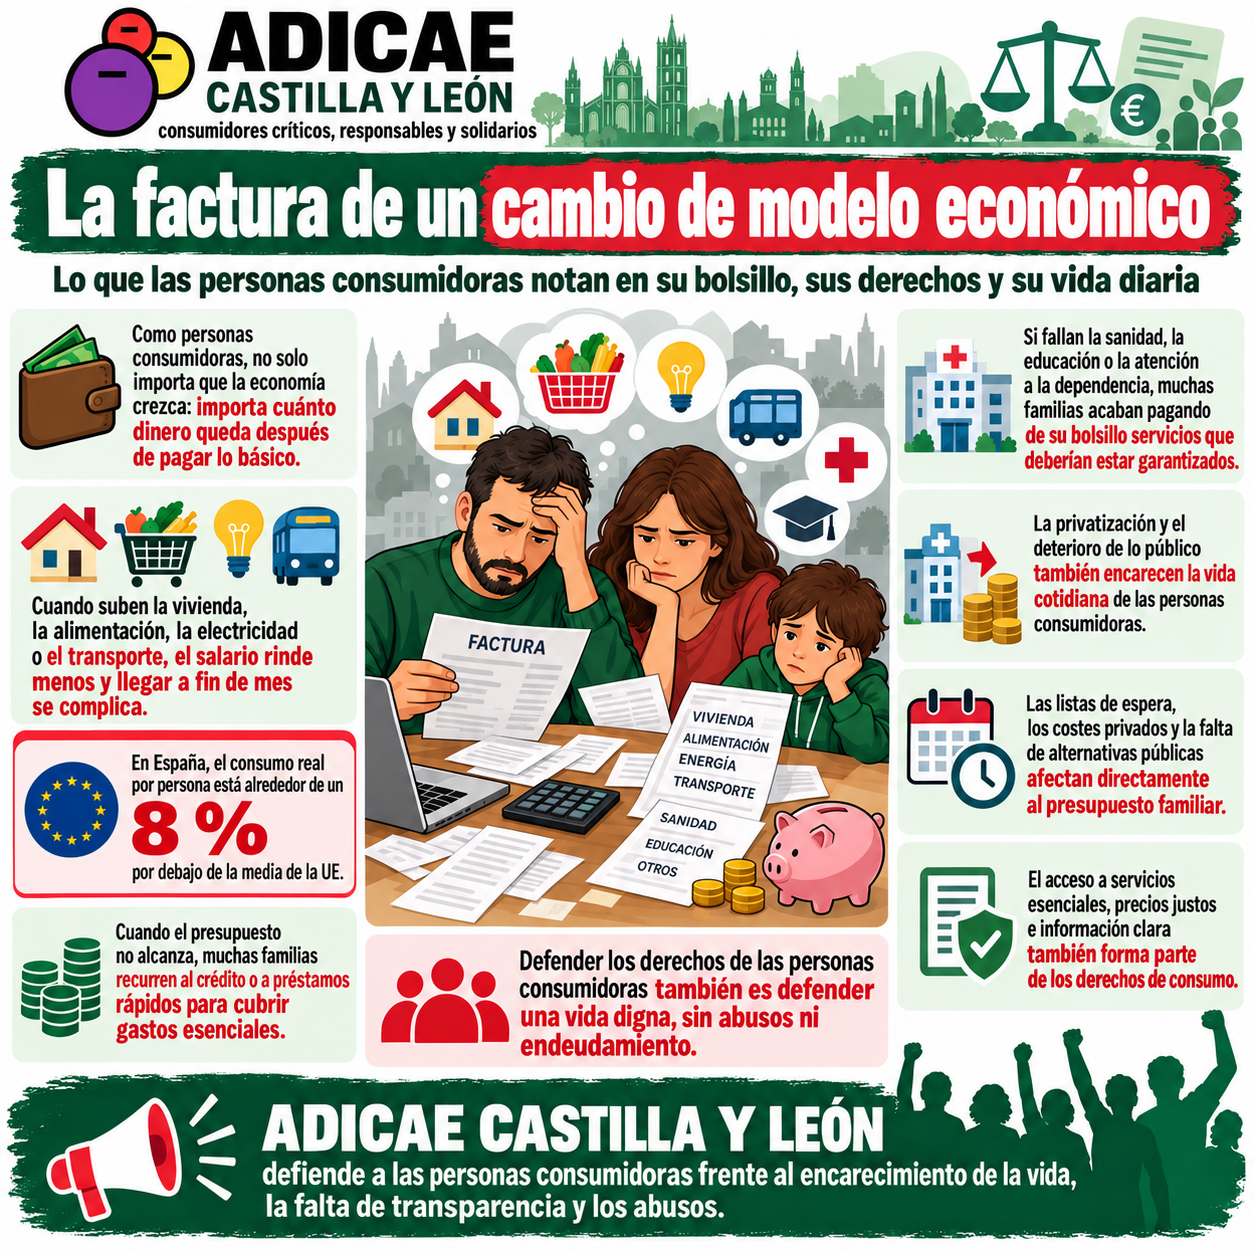
Los datos ayudan a entender esa distancia entre los buenos titulares económicos y la vida cotidiana. Según las cifras de Eurostat, el consumo real por persona en España se sitúa alrededor de un 8 % por debajo de la media de la Unión Europea. Siendo supuestamente España el país de la UE con mayor crecimiento económico es relevante que por sí solo, no significa en una mejora equivalente de las condiciones de vida para las personas trabajadoras.
· Cuando el sueldo no llega tan lejos
Una cosa es cuánto cobra una persona y otra muy distinta es lo que puede permitirse con ese dinero. Aunque el sueldo no baje, el poder de gasto disminuye cuando suben los precios de la vivienda, la alimentación, la electricidad o el transporte, entre otros. Y no todo el mundo puede reaccionar igual: quien tiene ingresos modestos suele dedicar casi todo lo que gana a cubrir necesidades básicas, así que tiene menos opciones de recortar gastos o guardar algo para más adelante.
La vivienda es uno de los ejemplos más claros. Cuando el alquiler o la hipoteca se llevan una parte cada vez mayor de los ingresos, queda menos para comprar alimentos, cambiar unas gafas, arreglar un electrodoméstico o disfrutar de actividades culturales. Algo parecido ocurre con la inflación. Si suben los alimentos frescos, la energía y otros productos básicos, las personas con menos ingresos tienen menos margen para elegir alternativas. No pueden dejar de comer, apagar por completo la calefacción o prescindir del transporte para ir a trabajar. Por eso, una misma subida de precios no afecta a todo el mundo por igual.
· Lo público también cuenta como dinero en el bolsillo
A menudo se habla de los servicios públicos como si fueran algo separado de la economía doméstica. Pero tener acceso a la sanidad, la educación, el transporte público o la atención a la dependencia, etc., también influye en cuánto dinero queda disponible cada mes.
Podemos llamarlo de una forma sencilla: son gastos que una persona no tiene que asumir directamente (o que puede asumir en menor medida) de su propio bolsillo cuando esos servicios públicos están disponibles y funcionan bien. Si no consigue una cita médica a tiempo y termina pagando una consulta privada, si necesita recurrir a la educación privada porque no encuentra una opción educativa pública accesible o si tiene que pagar cuidados que no puede obtener por otra vía, su presupuesto se resiente.
Por eso, cuando se debate sobre recortes, privatizaciones o la gestión de los servicios públicos, no se está hablando únicamente de cómo se organiza la Administración. También se está hablando del coste de vivir. Si una prestación pública se reduce o deja de responder a las necesidades de la población, parte de ese coste puede acabar trasladándose a cada persona. Quien tiene dinero puede buscar una alternativa privada; quien no lo tiene puede quedarse sin el servicio o endeudarse para pagarlo.
· Las decisiones políticas tienen consecuencias cotidianas
La capacidad económica de las personas no depende solo de su esfuerzo individual. También está condicionada por las decisiones que se toman sobre impuestos, salarios, vivienda, empleo y servicios públicos. Esas decisiones no afectan a todo el mundo de la misma manera, y ahí está una de las cuestiones centrales del debate.
Las políticas que confían más en la iniciativa privada, apuestan por reducir determinados impuestos o limitan la intervención pública suelen presentarse como una forma de dar más libertad y dejar más dinero disponible. Pero para valorar sus resultados hay que mirar el conjunto: quién se beneficia realmente de una rebaja fiscal, qué recursos quedan para sostener los servicios públicos y qué ocurre con las personas que no pueden pagar una alternativa privada.
Una rebaja de impuestos puede aliviar la situación de algunas personas, pero su efecto depende de cuánto ingresan, de qué impuesto se reduce y de las medidas que acompañen ese cambio. Del mismo modo, si una reducción de ingresos públicos va unida a menos servicios o prestaciones, las personas con rentas más modestas pueden acabar destinando a gastos esenciales más de lo que se ahorran por otra vía. No es una consecuencia automática en todos los casos: es una posibilidad que debe analizarse con datos y medida por medida.
Este debate resulta especialmente relevante al examinar propuestas de partidos de derecha que priorizan las rebajas fiscales, una menor intervención pública o una mayor participación del sector privado en servicios esenciales. Cuando esas políticas se traducen en una protección pública más débil o en mayores costes que cada persona debe asumir individualmente, el impacto puede ser más duro para la clase trabajadora y para quienes viven con ingresos ajustados. En cambio, quienes disponen de rentas altas suelen tener más capacidad para compensar esos costes mediante ahorros, seguros o servicios privados.
También importa lo que ocurre en el trabajo. Los salarios, la estabilidad del empleo, la negociación colectiva y la protección frente al despido influyen directamente en la seguridad económica. Una persona con ingresos bajos o un empleo inestable tiene más dificultades para afrontar una subida del alquiler, una factura inesperada o una avería. Por eso, las políticas laborales y las de consumo no deberían analizarse por separado: ambas condicionan la capacidad de vivir con autonomía y tomar decisiones sin estar siempre al límite.
El Coste Oculto de la Privatización y la Red de Protección Social
Cuando un Estado recorta o externaliza la provisión de un servicio público, se genera lo que los economistas denominan efecto de doble imposición efectiva: el ciudadano ya ha pagado impuestos para financiar un servicio público, pero al deteriorarse este, debe pagar una segunda vez en el mercado privado para cubrir la misma necesidad (gasto de bolsillo).
- Sobrecostes para el erario público: Financiar un tratamiento en la sanidad concertada puede ser hasta seis veces más caro que en la pública. Por ejemplo, una operación de hernia cuesta menos de 700 euros en el sistema público frente a más de 3.400 euros en la sanidad concertada.
- Deterioro en los tiempos de respuesta: Las listas de espera quirúrgicas no urgentes se han duplicado en dos décadas (pasando de 9 a 18 pacientes por cada 1.000 habitantes), mientras que la espera media para una consulta de especialista ha saltado de 54 a 105 días.
- Encarecimiento educativo: La falta de oferta pública suficiente en la Formación Profesional (FP) Superior y másteres ha provocado que el gasto medio por hogar en FP se duplique, pasando de 1.069 euros a 2.085 euros entre 2016 y 2023.
Medir la economía desde la vida real
El crecimiento del producto interior bruto es un dato importante, pero no cuenta toda la historia. Para saber si la economía mejora la vida de las personas también hay que observar los salarios, el precio de la vivienda, el coste de la compra, la capacidad de ahorro, el acceso a servicios esenciales, el número de personas que viven con dificultades económicas y cuál es el acceso y la calidad de los servicios públicos cómo educación, sanidad, servicios públicos…
Indicadores como la tasa AROPE ayudan a medir el riesgo de pobreza o exclusión social teniendo en cuenta los ingresos, las carencias materiales y la intensidad del empleo. Detrás de esas cifras hay personas con situaciones muy distintas: quienes viven solas, comparten piso, sostienen a otras personas, encadenan contratos temporales o afrontan una discapacidad o una situación de dependencia. Hablar de consumo exige reconocer esa diversidad, no dar por hecho que todas las personas viven en el mismo tipo de familia o tienen las mismas necesidades.
· Cuando llegar a fin de mes significa endeudarse
Si casi todo el dinero se destina a cubrir lo básico, cualquier imprevisto puede convertirse en un problema. Una reparación, una factura más alta o la pérdida temporal de ingresos pueden llevar a recurrir a una tarjeta de crédito, un préstamo rápido o una financiación que parece sencilla al principio, pero que después resulta difícil de devolver.
El endeudamiento no siempre se debe a una mala decisión individual. A veces es la salida que encuentra una persona cuando sus ingresos no alcanzan para cubrir gastos inevitables. Por eso, la protección de las personas consumidoras también pasa por vigilar la publicidad del crédito, evitar condiciones abusivas, exigir información clara sobre el coste total de los préstamos y garantizar que se valore de forma responsable la capacidad de devolución.
· Defender los derechos de quienes consumen
Las asociaciones de personas consumidoras, como ADICAE, desempeñan un papel importante para que los problemas cotidianos no se afronten en solitario: desde reclamar frente a cláusulas abusivas y prácticas comerciales engañosas hasta exigir transparencia en los servicios financieros y medidas que eviten que los gastos básicos se conviertan en una fuente permanente de inseguridad.
La pregunta que debería acompañar cualquier debate económico es sencilla: ¿cómo cambia esta medida la vida de las personas y cuánto dinero les queda después de pagar lo necesario? No basta con anunciar una rebaja fiscal o celebrar una cifra de crecimiento. Hay que comprobar quién recibe el beneficio, quién asume los costes y qué sucede con quienes parten de una situación más vulnerable.
Porque una economía no mejora de verdad para todo el mundo si sus resultados no llegan a quienes trabajan, consumen y sostienen la vida cotidiana. Y cuando el coste de la vivienda, la energía, la alimentación o los servicios esenciales aumenta más rápido que los ingresos, defender los derechos de las personas consumidoras también significa defender su capacidad de vivir con dignidad, sin que cada imprevisto las empuje al endeudamiento o a la exclusión.
Equipo Técnico ADICAE CASTILLA Y LEÓN