Internet, las redes sociales y las nuevas plataformas digitales han facilitado enormemente el acceso de los consumidores a productos de ahorro e inversión. Hoy podemos contratar fondos, comprar acciones o invertir en otros activos desde un teléfono móvil en cuestión de minutos. Pero esta facilidad también ha abierto nuevas oportunidades para quienes intentan aprovecharse de los ahorradores.
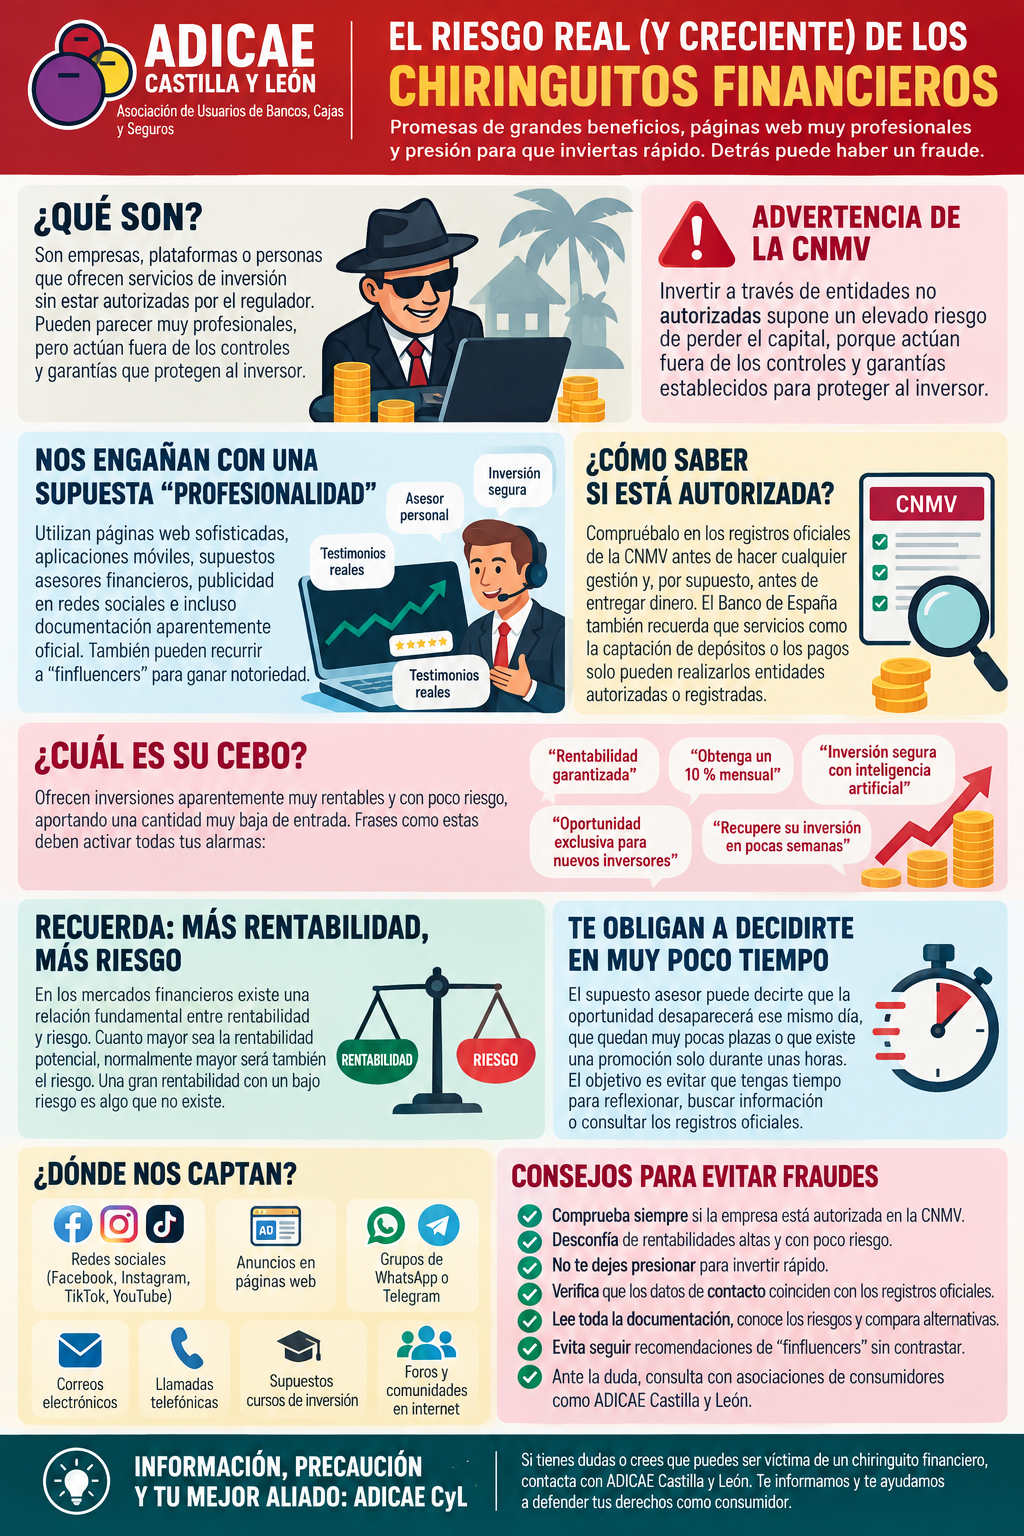
Entre los fraudes más peligrosos se encuentran los denominados “chiringuitos financieros”: empresas, plataformas o personas que ofrecen servicios de inversión sin estar debidamente autorizadas para hacerlo.
La Comisión Nacional del Mercado de Valores (CNMV) advierte de que invertir a través de entidades no autorizadas supone un elevado riesgo de perder el capital, precisamente porque estas entidades actúan fuera de los controles y garantías establecidos para proteger al inversor.
¿Qué es exactamente un chiringuito financiero?
Un chiringuito financiero no tiene por qué presentarse como una empresa improvisada o sospechosa. Al contrario, muchas de estas organizaciones utilizan páginas web profesionales, aplicaciones móviles, supuestos asesores financieros, publicidad en redes sociales e incluso documentación aparentemente oficial. En otras ocasiones contratan a los llamados “finfluencers” para hacerse conocidos y darse notoriedad.
El problema ya lo hemos apuntado algo anteriormente: son entidades NO autorizadas por el regulador para operar servicios financieros, bancarios o de inversión. Y esto el consumidor lo puede comprobar fácilmente: tan sólo basta como acudir a los registros oficiales de la CNMV para comprobar si una empresa está autorizada para prestar este tipo de servicios o no. El supervisor recomienda realizar esta comprobación antes de hacer cualquier gestión y, evidentemente, antes de entregar cualquier dinero a estas empresas.
Pero no solo la inversión se reserva sus empresas “autorizadas” por el regulador. Así pues, el Banco de España recuerda que determinados servicios, como la captación de depósitos o la prestación de servicios de pago, únicamente pueden ser realizados por entidades autorizadas o registradas.
Nos engañan con una supuesta “profesionalidad”
Uno de los principales peligros de estos fraudes es que ya no responden necesariamente al estereotipo de una página web rudimentaria o de una llamada telefónica sospechosa. Algo que haría saltar las alarmas en el consumidor de manera inmediata, como los antiguos mail de phishing.
Más bien sucede al revés: una plataforma fraudulenta puede disponer de una página web sofisticada, gráficos en tiempo real, testimonios de supuestos inversores, aplicaciones para consultar nuestra “cartera” e incluso una persona que se presenta como nuestro asesor personal para guiarnos en el proceso de inversión. La regla de oro aquí sería: una página web profesional no equivale a una empresa autorizada. Algo que, por cierto, la CNMV advierte expresamente.
Además, y para que el consumidor termine la “investigación” sobre esa supuesta empresa de inversión también se recomienda verificar que la página web, el teléfono y los datos de contacto coinciden exactamente con los que aparecen en los registros oficiales, por ejemplo, el registro mercantil.
¿Cuál es su cebo?
Una de las técnicas de captación más habituales consiste en ofrecer inversiones aparentemente muy rentables y con poco riesgo, aportando una cantidad muy baja de entrada. Frases como “Rentabilidad garantizada”, “Obtenga un 10 % mensual”, “Inversión segura respaldada por inteligencia artificial”, “Oportunidad exclusiva para nuevos inversores” o “Recupere su inversión en pocas semanas” deberían activar inmediatamente nuestras alarmas.
En los mercados financieros existe una relación fundamental entre rentabilidad y riesgo. Cuanto mayor sea la rentabilidad potencial, normalmente mayor será también el riesgo que debe asumir el inversor. O dicho de otra manera: una gran rentabilidad con un bajo riesgo es algo que no existe.
Te obligan a decidirte en muy poco tiempo
El supuesto asesor puede decirnos que la oportunidad desaparecerá ese mismo día, que quedan muy pocas plazas o que existe una promoción especial únicamente durante unas horas. El objetivo es sencillo: evitar que el consumidor tenga tiempo para reflexionar, buscar información o consultar los registros oficiales. Una inversión legítima debería permitir al consumidor leer la documentación, conocer los riesgos y comparar alternativas antes de contratar.
Cómo nos captan
Los fraudes de inversión aparecen actualmente en Facebook, Instagram, TikTok o YouTube; anuncios en páginas web; grupos de WhatsApp o Telegram; correos electrónicos; llamadas telefónicas; supuestos cursos de trading; perfiles de presuntos expertos financieros y anuncios que utilizan la imagen de empresarios, periodistas o personajes conocidos, los ya nombrados finfluencers.
Incluso nos pueden llevar a supuestas pantallas donde vemos, supuestamente, crecer nuestra inversión. En realidad, los datos que estamos viendo son simple y falsas simulaciones.
En qué momento podemos detectar que es un fraude
Una característica muy frecuente de estos fraudes es que todo parece funcionar mientras el consumidor continúa ingresando dinero. Los problemas aparecen cuando solicita recuperar su inversión. Entonces pueden aparecer nuevas exigencias: “Debe pagar un impuesto antes de retirar el dinero”, “Hay que abonar una comisión de desbloqueo”, “Su cuenta necesita una aportación adicional”, “Debe depositar una garantía” o “Necesita alcanzar un determinado saldo mínimo”.
El consumidor puede acabar realizando nuevas transferencias intentando recuperar el dinero que ya ha invertido y, en realidad, vuelve a perder más. Es por ello que para estos casos la CNMV recomienda no realizar nunca nuevas aportaciones si no se ha recuperado antes el dinero invertido.
Y la verdad es que, aunque pensemos que nosotros no podemos ser víctimas de este tipo de fraude, nadie está realmente a salvo. De hecho, la propia CNMV recuerda que todos los inversores están expuestos al fraude, en mayor o menor medida y por ello nos ofrecen 10 señales ante las que debemos desconfiar:
1. La empresa nos contacta inesperadamente.
2. Promete rentabilidades muy elevadas.
3. Afirma que la inversión apenas tiene riesgo.
4. Nos presiona para invertir rápidamente.
5. Nos piden realizar transferencias a cuentas extranjeras o a nombre de terceros.
6. Utilizan WhatsApp o Telegram como principal forma de contacto.
7. El supuesto asesor insiste repetidamente aunque hayamos rechazado la oferta.
8. No explican claramente cómo funciona la inversión.
9. No podemos localizar fácilmente la empresa en los registros oficiales.
10. Cuando intentamos retirar el dinero aparecen nuevas comisiones o pagos inesperados.
Una sola señal no demuestra necesariamente que exista fraude, pero la acumulación de varias debería llevar al consumidor a detener cualquier transferencia hasta comprobar la identidad y autorización de la entidad.
¿Qué hacer si ya hemos enviado dinero y creemos que lo hemos hecho a un chiringuito financiero?
Cuando el consumidor sospeche que puede haber sido víctima de un chiringuito financiero conviene actuar rápidamente.
En primer lugar, debe interrumpir cualquier nueva aportación de dinero, aunque le prometan que un último pago permitirá recuperar la inversión. También resulta conveniente contactar inmediatamente con la entidad bancaria desde la que se realizaron las transferencias para comunicar el posible fraude y estudiar si existe alguna posibilidad de bloquear o rastrear los movimientos.
Debe conservarse toda la documentación disponible: capturas de pantalla, correos electrónicos, mensajes de WhatsApp, números de teléfono, contratos, publicidad, justificantes de transferencias, direcciones de páginas web y cualquier conversación mantenida con los supuestos asesores. La CNMV recomienda poner los hechos en conocimiento del supervisor y, cuando existan indicios de fraude, denunciarlos ante Policía Nacional, Guardia Civil o los órganos judiciales correspondientes.
La prevención, como siempre, es la mejor herramienta
Recuperar el dinero enviado a una plataforma fraudulenta puede resultar extremadamente difícil, especialmente cuando las transferencias terminan en cuentas extranjeras, criptomonedas o estructuras societarias creadas específicamente para ocultar el destino del dinero.
Por eso la prevención resulta fundamental. Ninguna oportunidad de inversión es tan urgente como para impedirnos comprobar primero quién quiere quedarse con nuestro dinero. Cuesta mucho ganar ese dinero como para entregarlo sin la debida precaución.
Equipo Técnico ADICAE Castilla y León