Productos de ahorro-inversión conservadores para proteger el poder adquisitivo (o parte de él)
Lo que hay que tener claro como premisa
Una parte importante de los consumidores mantiene sus ahorros en cuentas corrientes sin remuneración. Esa decisión transmite seguridad y permite disponer del dinero de inmediato, pero puede tener un coste: la pérdida de poder adquisitivo provocada por la inflación.
Por eso es razonable preguntarse si existe alguna forma de obtener rentabilidad sin asumir grandes riesgos. Y la respuesta es que sí existen alternativas conservadoras, pero conviene partir de una idea básica: cuanto mayor sea la seguridad y la disponibilidad inmediata del dinero, normalmente menor será la rentabilidad que podamos esperar.
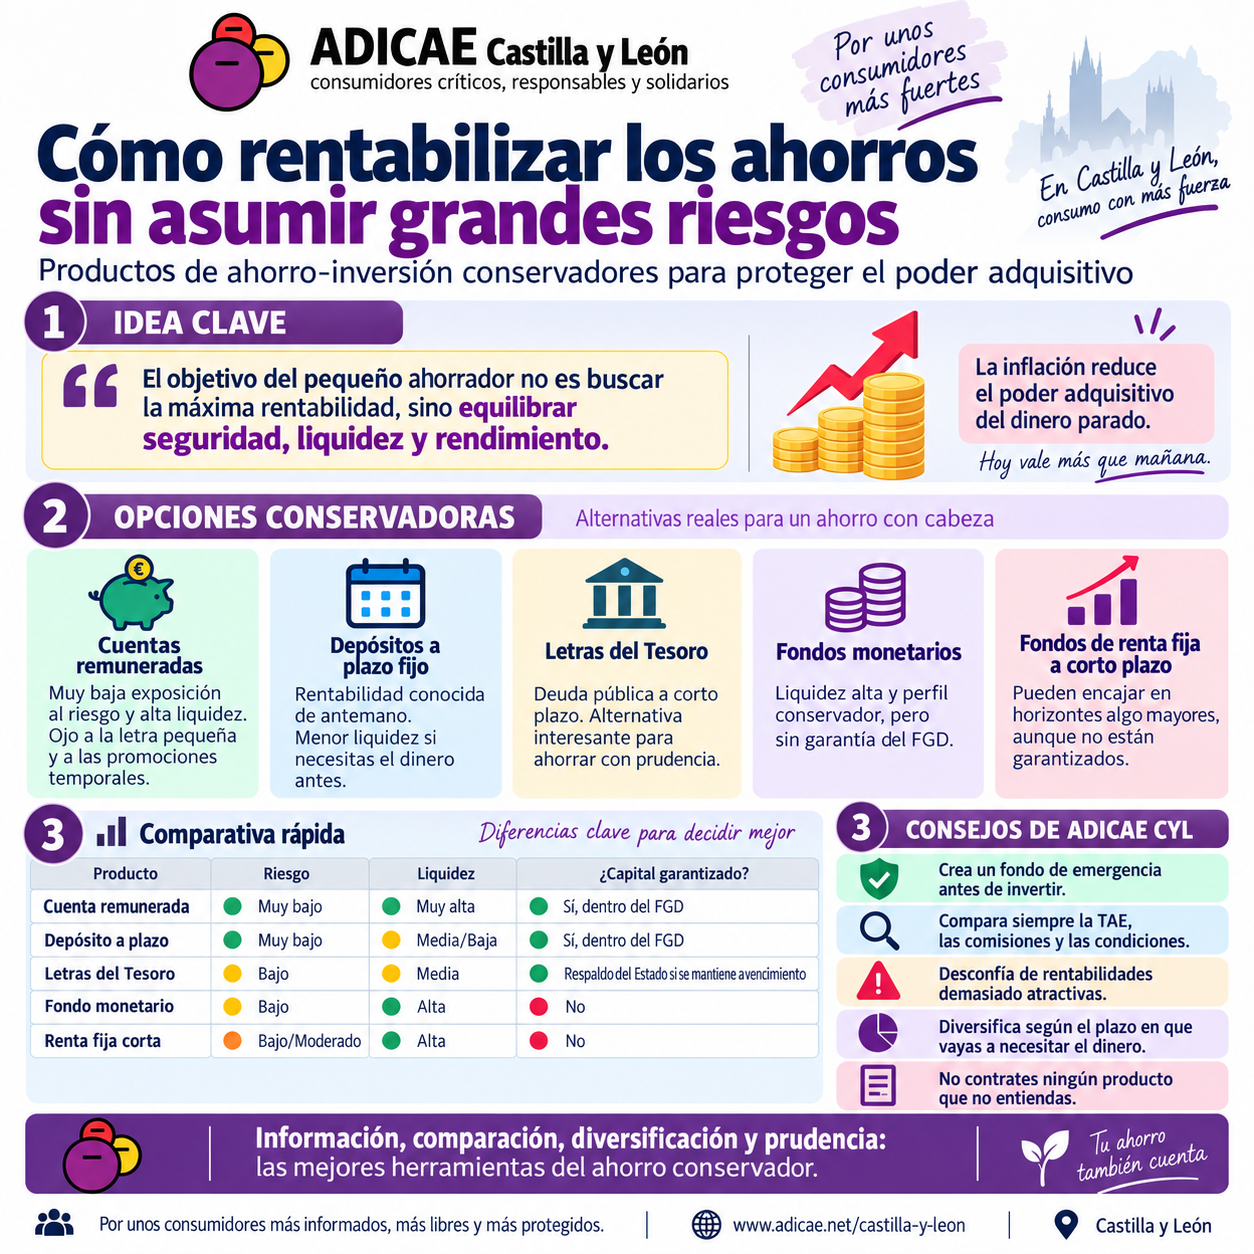
El objetivo de un ahorrador conservador no debería ser perseguir la máxima rentabilidad del mercado (ya que eso se puede conseguir con otro tipo de productos), sino equilibrar tres factores: seguridad, liquidez y rendimiento. Antes de contratar hay que saber dónde se coloca el dinero, quién responde por él, durante cuánto tiempo queda comprometido, qué gastos existen y qué sucede si necesitamos recuperarlo antes.
Ahorrar no es exactamente lo mismo que invertir
El ahorro suele corresponder al dinero reservado para gastos próximos, imprevistos o necesidades familiares. En ese dinero la prioridad es preservar el capital y poder disponer de él con facilidad. La inversión, en cambio, implica destinar una parte del patrimonio que no necesitaremos inmediatamente a productos cuyo valor o rentabilidad puede evolucionar con el tiempo.
Por prudencia, conviene separar primero un fondo de emergencia. Una vez cubiertas las necesidades previsibles de corto plazo, el resto puede distribuirse entre productos de ahorro e inversión de bajo riesgo según el horizonte temporal de cada consumidor.
- Cuentas remuneradas: sencillez y liquidez (pero posible letra pequeña)
Las cuentas remuneradas son una de las formas más sencillas de obtener intereses sin renunciar a la disponibilidad del dinero. Funcionan de manera similar a una cuenta bancaria ordinaria, pero la entidad remunera el saldo hasta determinados límites o bajo ciertas condiciones.
Son especialmente útiles para el fondo de emergencia o para cantidades que podríamos necesitar en cualquier momento. Sin embargo, hay que revisar la letra pequeña: algunas ofertas solo pagan un interés elevado durante unos meses, establecen un saldo máximo remunerado o exigen domiciliar nómina, pensión, recibos o utilizar tarjetas.
Para comparar ofertas conviene mirar la TAE (Tasa Anual Equivalente), que permite aproximar el rendimiento efectivo de un producto teniendo en cuenta el interés y determinados gastos. También debe comprobarse qué remuneración se aplicará cuando finalice una promoción. Están cubiertos por el Fondo de Garantía de Depósitos (FGD) para bancos de la UE y hasta 100.000 euros por titular y entidad.
- Depósitos a plazo fijo: rentabilidad conocida de antemano (los de toda la vida)
El depósito a plazo es un producto clásico para el ahorrador conservador. El consumidor entrega una cantidad a la entidad durante un periodo determinado y, al vencimiento, recibe el capital más los intereses pactados.
Su gran ventaja es la previsibilidad. Si se mantiene hasta vencimiento, sabemos desde el inicio cuál será su remuneración. Además, los depósitos y las cuentas de entidades adheridas al Fondo de Garantía de Depósitos están cubiertos, con carácter general, hasta 100.000 euros por titular y entidad en caso de insolvencia de la entidad.
El inconveniente suele ser la menor liquidez. Algunos depósitos permiten cancelación anticipada con reducción o pérdida de intereses; otros pueden restringirla. Antes de contratar hay que conocer la TAE, el plazo, las condiciones de cancelación anticipada y si existen vinculaciones.
Conviene diferenciar un depósito tradicional de productos que utilizan expresiones como “depósito estructurado”. Estos últimos pueden vincular su rentabilidad a índices, acciones u otros activos y no deben confundirse automáticamente con un depósito simple.
- Letras del Tesoro: deuda pública a corto plazo (buenas en momentos de tipos altos y baja remuneración de los depósitos)
Las Letras del Tesoro son títulos de deuda pública emitidos por el Estado a corto plazo. Su rentabilidad depende de las condiciones de cada subasta y pueden contratarse a distintos vencimientos (3, 6, 9 ó 12 meses). Para muchos ahorradores conservadores resultan atractivas por su sencillez y por estar respaldadas por el Estado (el riesgo es mínimo).
Una de sus ventajas es que permiten fijar un horizonte temporal concreto. Si se mantienen hasta el vencimiento, el resultado de la inversión es más fácil de prever. Si se venden antes, en cambio, el precio puede ser distinto y la rentabilidad final también puede variar.
Cuando se adquieren a través de intermediarios financieros hay que revisar posibles comisiones de compra, custodia o administración, ya que pueden reducir significativamente el rendimiento de importes pequeños. Desde ADICAE Castilla y León abogamos por comprar Letras del Tesoro por uno mismo, bien en una sucursal del BdE de forma presencial, bien a través de la página del Tesoro Público. El trámite en cualquier caso es sencillo y el ahorro es importante.
- Fondos monetarios: bajo riesgo, pero sin capital garantizado
Los fondos monetarios invierten normalmente en activos de renta fija de muy corto plazo y elevada liquidez. Pueden ser una alternativa para quien quiere mantener el dinero disponible con cierta rapidez y aspira a una rentabilidad ligada a los tipos de interés de corto plazo.
Pero existe una diferencia esencial respecto a una cuenta o un depósito: el capital no está garantizado por el Fondo de Garantía de Depósitos. El valor de las participaciones puede fluctuar, aunque el riesgo sea reducido. Por ello hay que revisar el folleto, la política de inversión y las comisiones de gestión y depósito.
- Fondos de renta fija de corto plazo
Un fondo de renta fija puede invertir en deuda pública, bonos de empresas y otros activos de deuda. El término “renta fija” puede inducir a error: no significa que la rentabilidad final esté garantizada ni que no puedan producirse pérdidas.
El precio de los bonos varía cuando cambian los tipos de interés. Además, existe riesgo de crédito: que el emisor tenga dificultades para pagar. En general, cuanto mayor sea la duración de los activos, mayor puede ser su sensibilidad a cambios en los tipos. Por ello, para perfiles muy conservadores suelen ser más comprensibles las estrategias de corto plazo y alta calidad crediticia.
- Bonos y obligaciones del Estado
Los bonos y obligaciones del Estado tienen vencimientos superiores a los de las Letras (estaríamos hablando ya de un año o más tiempo) y pueden ser útiles para quien no vaya a necesitar el dinero durante varios años. No obstante, si se venden antes del vencimiento, su precio de mercado puede ser superior o inferior al precio de compra.
Por tanto, un producto de renta fija de largo plazo no debería utilizarse para dinero que previsiblemente vamos a necesitar en poco tiempo. El plazo de la inversión debe adaptarse a nuestras necesidades, no al revés.
CONSEJOS DE ADICAE CASTILLA Y LEÓN si eres un pequeño ahorrador…
La inflación: el enemigo silencioso del dinero parado
El principal motivo para buscar cierta rentabilidad en los ahorros es preservar su capacidad de compra. Si una cantidad permanece años sin generar intereses mientras los precios suben, el saldo nominal puede ser el mismo, pero permitirá comprar menos bienes y servicios.
Por eso resulta útil distinguir entre rentabilidad nominal y rentabilidad real. Si un producto ofrece un 2,5% anual y los precios aumentan más que ese porcentaje, el ahorro habrá crecido en euros, pero no necesariamente habrá ganado poder adquisitivo. Aun así, una remuneración moderada puede reducir la pérdida frente a mantener el dinero al 0%.
No poner todo el ahorro en el mismo lugar
Una estrategia prudente consiste en dividir los ahorros según cuándo podrían necesitarse. El dinero para imprevistos puede mantenerse en una cuenta remunerada; una parte que no necesitemos durante varios meses puede destinarse a depósitos o Letras; y solo el ahorro con horizonte más largo debería plantearse para fondos conservadores u otros instrumentos que puedan sufrir oscilaciones.
Esta distribución reduce el riesgo de tener que vender o cancelar anticipadamente un producto en un mal momento.
Cuidado con las ofertas demasiado atractivas
Cuando un producto ofrece una rentabilidad claramente superior a la de alternativas similares, debemos averiguar la razón. Puede existir una promoción temporal, requisitos de vinculación o un riesgo superior.
Palabras como “seguro”, “garantizado”, “ahorro” o “conservador” no sustituyen el análisis de las condiciones. El consumidor debe comprobar quién garantiza el capital, en qué circunstancias y hasta qué importe. También hay que distinguir entre una garantía contractual del producto y la cobertura institucional del Fondo de Garantía de Depósitos (más amplia).
Antes de contratar: una lista de comprobación
Un consumidor conservador debería poder responder, al menos, a estas preguntas: ¿está garantizado mi capital? ¿por quién? ¿puedo recuperar el dinero cuando quiera? ¿qué penalización existe si lo necesito antes? ¿cuál es la TAE o rentabilidad esperada? ¿qué comisiones se aplican? ¿qué fiscalidad tendrá el rendimiento? ¿entiendo realmente cómo funciona el producto?
No debería contratarse ningún producto cuyo funcionamiento no se comprenda. La complejidad no es sinónimo de rentabilidad y, para el ahorro de carácter defensivo, la sencillez suele ser una ventaja. En todo caso, ADICAE Castilla y León estará ahí para ayudarte a decidir qué tipo de producto es el más adecuado según tus posibilidades y objetivos.
Conclusión
Las cuentas remuneradas, los depósitos a plazo, las Letras del Tesoro, los fondos monetarios y determinados fondos de renta fija de corto plazo son alternativas que pueden encajar, con distintos niveles de riesgo y liquidez, en una estrategia conservadora.
El objetivo no es obtener grandes ganancias ni tratar de anticipar los mercados. Se trata de evitar que los ahorros permanezcan innecesariamente improductivos, reducir en lo posible el efecto de la inflación y preservar el patrimonio acumulado.
Para conseguirlo, las herramientas más importantes no son los productos más sofisticados, sino la información, la comparación, la diversificación y la prudencia antes de contratar.
| Producto | Riesgo | Liquidez | Capital garantizado | Uso habitual |
| Cuenta remunerada | Muy bajo | Muy alta | Sí, dentro de límites FGD | Fondo de emergencia |
| Depósito a plazo | Muy bajo | Media/baja | Sí, dentro de límites FGD | Ahorro con plazo conocido |
| Letras del Tesoro | Bajo | Media | Respaldo del Estado; precio variable si se vende antes | Corto plazo |
| Fondo monetario | Bajo | Alta | No | Liquidez con inversión conservadora |
| Renta fija corta | Bajo/moderado | Alta | No | Horizonte algo mayor |
Equipo Técnico ADICAE Castilla y León